
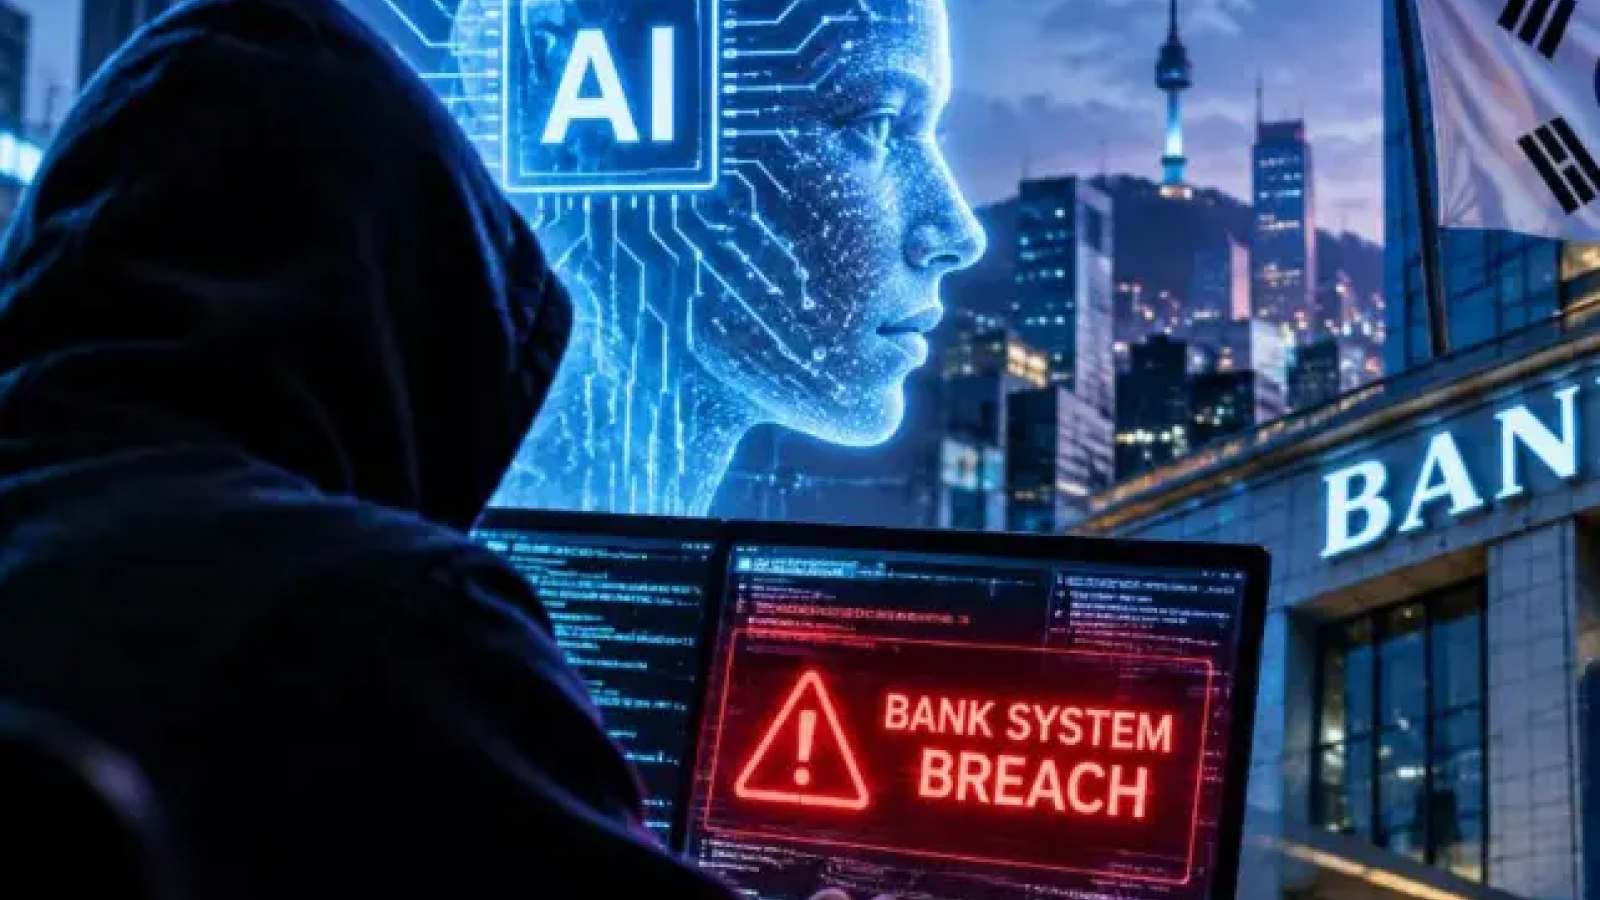
কৃত্রিম বুদ্ধিমত্তা বা AI-নির্ভর প্রযুক্তি ব্যাংকিং খাতে দ্রুত ছড়িয়ে পড়ায় আর্থিক নিয়ন্ত্রকেরা এর নিরাপত্তা ও স্থিতিশীলতার ঝুঁকি নিয়ে আরও সতর্ক হচ্ছেন। Reuters-এর প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রের কয়েকটি আর্থিক নিয়ন্ত্রক প্রতিষ্ঠান ব্যাংকগুলো কীভাবে স্বয়ংক্রিয় AI এজেন্ট ব্যবহার করছে, বিদেশে তৈরি প্রযুক্তির ওপর তাদের নির্ভরতা কতটা এবং এসব ব্যবস্থার ভুল বা অপব্যবহার ঠেকাতে কী ধরনের নিয়ন্ত্রণ রয়েছে, তা নিয়ে প্রশ্ন তুলছে। ইউরোপেও ব্যাংকগুলোর সাইবার নিরাপত্তা এবং বড় ধরনের প্রযুক্তিগত বিপর্যয় থেকে পুনরুদ্ধারের সক্ষমতার ওপর গুরুত্ব দেওয়া হচ্ছে।
ব্যাংকিং খাতে AI ব্যবহারের সম্ভাবনা বিস্তৃত। গ্রাহকের প্রশ্নের উত্তর দেওয়া, সন্দেহজনক লেনদেন শনাক্ত করা, জালিয়াতির ধরন বিশ্লেষণ, ঝুঁকি মূল্যায়ন এবং কর্মীদের নিয়মিত কাজের কিছু অংশ স্বয়ংক্রিয় করার ক্ষেত্রে AI সহায়ক হতে পারে। বিপুল পরিমাণ লেনদেনের তথ্য দ্রুত বিশ্লেষণ করার ক্ষমতা ব্যাংককে সম্ভাব্য অনিয়ম শনাক্ত করতে সাহায্য করতে পারে। তবে প্রযুক্তির ওপর অতিরিক্ত নির্ভরতা নতুন ধরনের দুর্বলতাও তৈরি করে। ভুল তথ্যের ভিত্তিতে সিদ্ধান্ত নেওয়া, অননুমোদিত তথ্য প্রকাশ, সিস্টেমের ত্রুটি কিংবা সাইবার আক্রমণের কারণে ব্যাংকের কার্যক্রম ব্যাহত হতে পারে।
বিশেষ উদ্বেগের বিষয় হলো এমন AI এজেন্ট, যেগুলো শুধু তথ্য তৈরি করে না, বরং নির্দিষ্ট অনুমতি নিয়ে বিভিন্ন সফটওয়্যার ব্যবহার করতে বা কাজ সম্পাদন করতে পারে। কোনো এজেন্টকে গ্রাহকের তথ্য, অভ্যন্তরীণ নথি বা আর্থিক ব্যবস্থায় প্রবেশাধিকার দেওয়া হলে তার কার্যক্রম পর্যবেক্ষণ করা জরুরি। এজেন্ট ভুল নির্দেশ অনুসরণ করলে বা আক্রমণকারীর প্রভাবিত করা তথ্যের ওপর নির্ভর করলে অনাকাঙ্ক্ষিত পদক্ষেপ নেওয়ার আশঙ্কা থাকে। ফলে প্রতিষ্ঠানগুলোকে কাজের সীমা নির্ধারণ, অনুমতি নিয়ন্ত্রণ, কার্যক্রমের রেকর্ড সংরক্ষণ এবং জরুরি অবস্থায় সিস্টেম বন্ধ করার ব্যবস্থা রাখতে হবে।
Reuters-এর প্রতিবেদন অনুযায়ী, যুক্তরাষ্ট্রের নিয়ন্ত্রকেরা ব্যাংকগুলোর AI ব্যবহার সম্পর্কে তথ্য সংগ্রহ ও নিরাপত্তাব্যবস্থা যাচাই করছেন। ইউরোপের নিয়ন্ত্রকেরাও সাইবার আক্রমণের পর গুরুত্বপূর্ণ ব্যবস্থা পুনরুদ্ধারের সক্ষমতা বাড়ানোর ওপর গুরুত্ব দিয়েছেন। এর অর্থ এই নয় যে সব ব্যাংকের AI ব্যবহার নিষিদ্ধ করা হচ্ছে। বরং প্রযুক্তির সুবিধা নেওয়ার পাশাপাশি ব্যর্থতা, অপব্যবহার এবং তৃতীয় পক্ষের ওপর অতিরিক্ত নির্ভরতার ঝুঁকি কীভাবে নিয়ন্ত্রণ করা যায়, তা বোঝার চেষ্টা চলছে।
বাংলাদেশের ব্যাংকিং খাতেও ডিজিটাল লেনদেন, মোবাইল আর্থিক সেবা এবং স্বয়ংক্রিয় গ্রাহকসেবার প্রসারের সঙ্গে এই আলোচনার প্রাসঙ্গিকতা রয়েছে। AI ব্যবহারের পরিকল্পনা করা প্রতিষ্ঠানগুলোর উচিত তথ্যের গোপনীয়তা রক্ষা, সাইবার নিরাপত্তা পরীক্ষা, দায়িত্বপ্রাপ্ত কর্মীর তদারকি এবং বিকল্প ব্যবস্থা প্রস্তুত রাখা। তবে বাংলাদেশের ব্যাংকগুলো সম্পর্কে এই প্রতিবেদনে নির্দিষ্ট কোনো নতুন নিয়ন্ত্রক সিদ্ধান্তের কথা বলা হয়নি। তাই আন্তর্জাতিক নিয়ন্ত্রকদের উদ্যোগকে বাংলাদেশের জন্য সরাসরি কার্যকর নতুন নিয়ম হিসেবে ধরে নেওয়া যাবে না।



০ টি মন্তব্য